コスモス不動産
〒701-1211
岡山県岡山市北区一宮773-6
定休日/水曜日、祝日
毎週日曜日は完全予約制(前日までのご予約が必要です。予約がない場合は休業します。)
営業時間/AM9:00~PM6:00
TEL/086-284-4199
FAX/086-284-4198
MAIL/info@cosmos-fudousan.com

Topics & blog
お知らせブログ売買情報2026.10.16
こんにちは。コスモス不動産の窪田です。
先日、岡山市北区一宮にて土地の造成工事に着工いたしました!
今回の造成では、前面道路を広げてより使い勝手の良い土地へと整えたうえで、次の方へ住まいとしてお引き渡しする予定です。道路が広くなることで、購入される方だけでなく近隣の住民の皆さまにとっても日々の通行がしやすくなり、住環境の向上につながればと考えております。
一宮のまちが少しずつ、より暮らしやすく魅力的な場所になるよう、丁寧にお手伝いしてまいります。
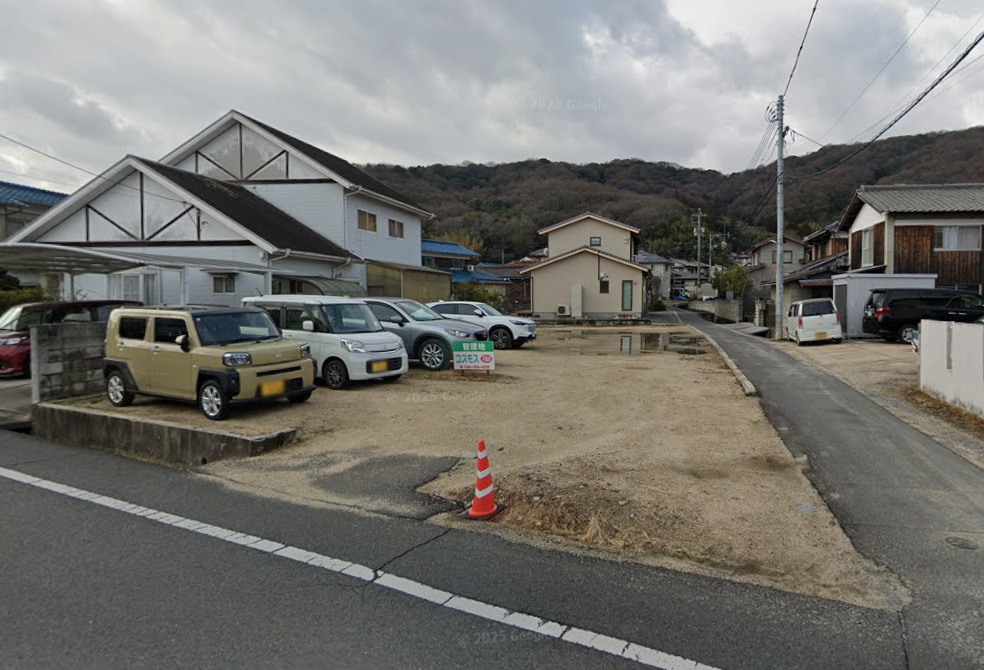
【Before】着工前の様子

【After】道路拡幅・造成中
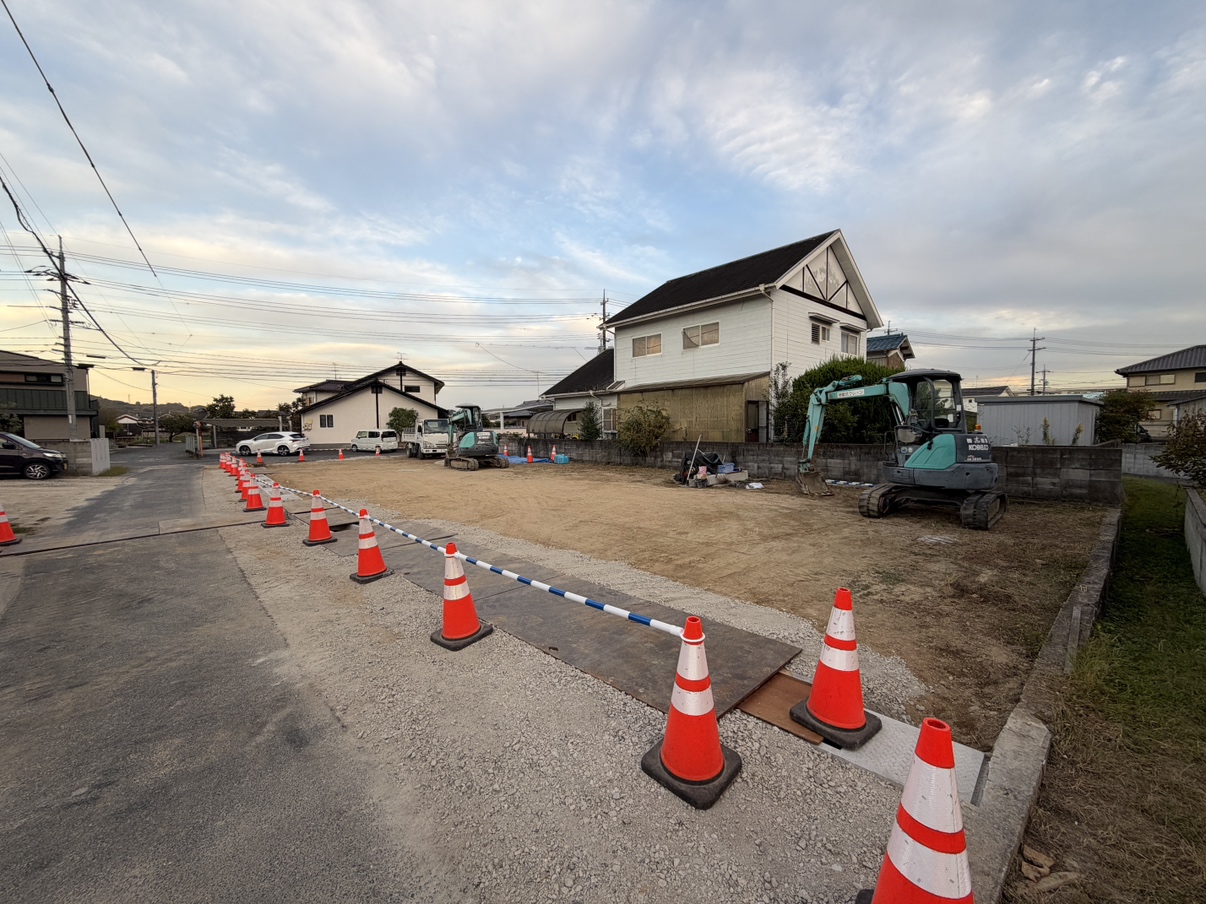
【After】道路拡幅・造成中
コスモス不動産では、岡山市北区をはじめ岡山エリアでの土地・戸建ての売却相談を随時承っております。
「うちの土地も売却できる?」「まずは相場を知りたい」など、どうぞお気軽にご相談ください。
最近、お客様と売買のお打ち合わせをする中で、「住宅ローンは変動金利と固定金利、どちらを選ぶべきか?」というご相談において、皆さまの意識に大きな変化を感じています。
約3年ほど前までは、ほぼすべてのお客様が迷わず「変動金利」を選択されていましたし、金融機関の住宅ローンセンターの行員さんも変動金利を一押しされていました。しかし昨今の金利動向を受け、悩まれる方が非常に増えています。
今後の金利も全体としては上昇傾向にあると見られています。
変動金利に影響する政策金利は、2024年3月のマイナス金利解除から複数回の利上げが実施され、2026年9月時点で1.25%まで引き上げられました。先月9月には利上げペースが加速し、「年末(12月)にも追加利上げがあるのではないか」とも囁かれています。一方で、日銀内で積極的な利上げを主張してきた審議委員2名が2027年7月に任期満了を迎えるため、その後の後任人事によって金融政策のバランスがどう変化するかという点も注視されています。
一方の固定金利については、この夏に世界的な長期金利の上昇を受けて上がったものの、足元では落ち着きを見せている印象です。
こうした状況を踏まえ、「今もし私個人が住宅ローンを借りるとしたら?」と考えてみました。
結論からお伝えすると、メディアの「金利上昇」という見出しに焦ってすでに高くなってしまった固定金利を選ぶよりは、これから上がる可能性があるとはいえ、依然として水準が低い変動金利を選択するほうがメリットがあるのではないかと感じています。
もし将来、バブル期のように金利が大幅に跳ね上がるようなことがあれば、それは日本の景気や賃金水準がしっかり上がっている証拠でもあります。その際のお金の価値やインフレ状況は現在とは根本的に異なるため、「金利が上がったときには、繰り上げ返済や見直しなど、その時々の状況に合わせて柔軟に考える」というスタンスで良いのではないかと思います。
(※あくまで窪田個人の私見です!)
「変動金利にしよう」と決めた後、次に迷うのが金融機関(銀行)選びです。
多くの方はネットのランキングなどを見て「金利の低さ(表面金利)」だけで決めてしまいがちですが、必ず以下の2点を確認してください。
金利上昇局面において、返済の急変を防ぐための重要な安全装置がこの2つのルールです。
この2つのルールが適用される金融機関であれば、急激な金利上昇が起きても毎月の家計負担が突然跳ね上がるリスクを抑えられます。(※金利上昇分の利息負担が免除されるわけではない点には注意が必要です。)
注意したいのは、ネット銀行(ソニー銀行や新生銀行など)の多くには、この「5年ルール・125%ルール」が適用されないという点です。表面金利の安さだけで選んでしまうと、半年ごとの金利見直しによって毎月の返済額がダイレクトに上がっていくリスクがあります。
もうひとつの落とし穴が「金利引き下げ幅(優遇金利)」の条件です。
各銀行が提示している変動金利は「基準金利(店頭金利)」から、所定の条件をクリアすることで「〇%引き下げます」というプランになっています。その引き下げ条件には、例えば以下のようなものがあります。
ここで要チェックなのが、「最優遇金利(一番安い金利)を適用させるためには、当行でNISA口座を開設することが必須」というケースです。
ご存知の通り、NISA口座は1人1口座しか作れません。ネット証券などに比べて手数料や商品ラインナップで制約が出やすい銀行窓口で、大切なNISA口座を縛られてしまうのは……個人的には正直おすすめできません(笑)。
この金利引き下げ条件は、返済期間中ずっと適用され続ける極めて重要な条件です。5年ほど前は緩やかな条件が多かったのですが、最近は各行とも引き下げ条件を厳格化しています。「自分が無理なく維持できる条件かどうか」を必ず確認してください。
金利は今後も上昇傾向が続くと見られており、「家を買う・建てる」タイミングが先延ばしになるほど、金利面でのハードルは高くなっていく可能性が高いです。
固定金利が良いか、変動金利が良いか――それは個々のライフプランや資金計画によって正解が異なります。
ただ、もし変動金利を選ばれるのであれば、ネットの表面金利ランキングだけで即決せず、「5年ルール・125%ルールの有無」や「金利引き下げ条件の中身」までしっかり比較検討することを強くおすすめします。
「住宅ローンの選び方に迷っている」「実際の返済シミュレーションをしてみたい」「岡山市内で土地や中古戸建てを探している・売りたい」など、些細なことでも構いません。どうぞお気軽にご相談ください!
お問い合わせは公式LINEが便利です!
営業時間外のメッセージや、ちょっとしたご質問には「公式LINE」をご活用ください。
内見のご予約や詳しい資料請求も、LINEからスマホひとつでお気軽にどうぞ!
ご相談やご質問など、お気軽にご連絡下さい。
経験豊富なスタッフが最適なご提案をさせていただきます。


 TEL:086-284-4199